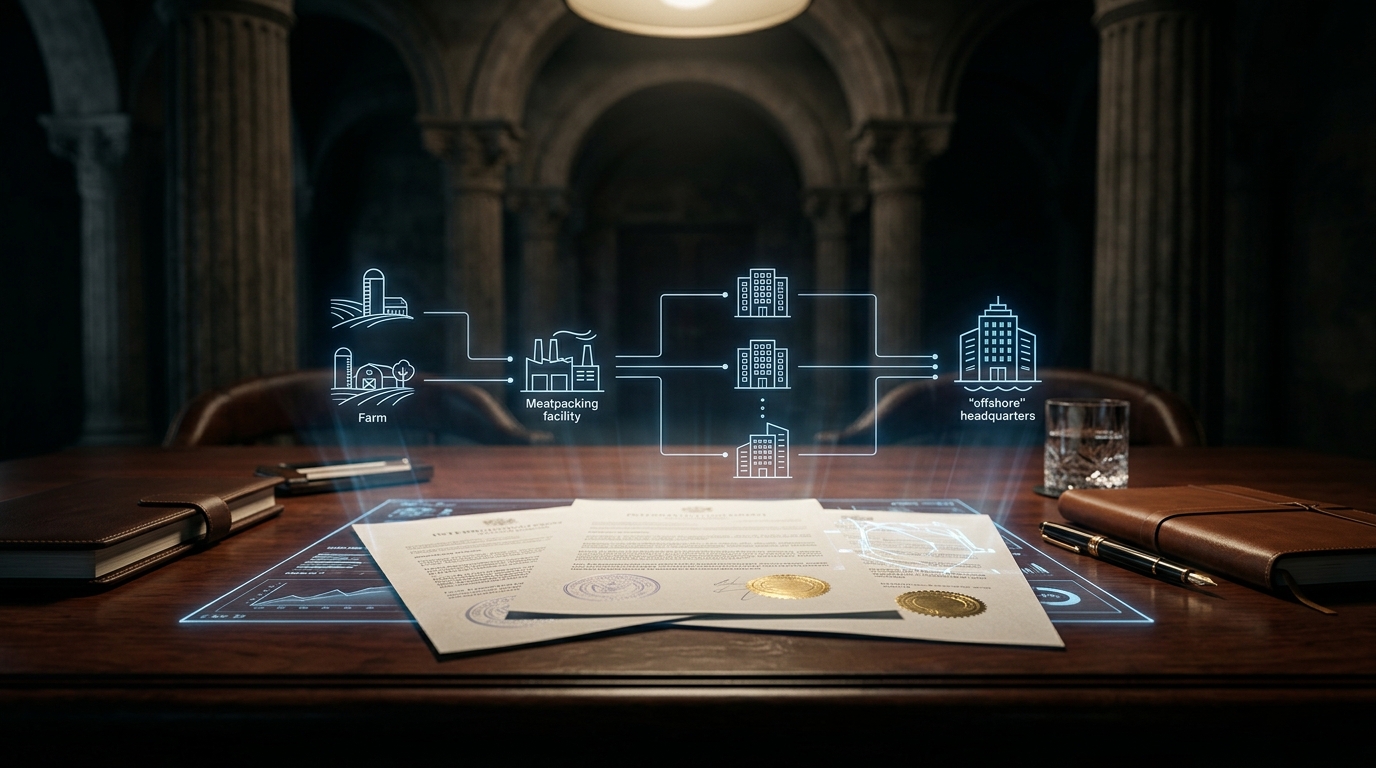
Uma instituição do setor de meios de pagamento precisava avaliar os riscos associados à expansão de crédito e serviços para um grande grupo agroindustrial do setor de processamento de carne.
Apesar de o potencial cliente se apresentar publicamente como um dos três maiores produtores do país, com volume expressivo de exportações, sua estrutura formal de propriedade não revelava claramente quem exercia o controle efetivo da operação.
A titularidade da empresa estava vinculada a uma Limited Liability Company (LLC) sediada nos Estados Unidos e representada localmente por um advogado.
A Devida Diligência de Integridade conduzida pela MONTAX revelou que a força comercial aparente da empresa coexistia com fatores de risco relevantes relacionados ao histórico de seu controlador, ao uso de interpostas pessoas e a passivos expressivos.
A investigação também identificou uma estrutura operacional peculiar: um frigorífico endividado e paralisado dividia o mesmo espaço físico com uma nova empresa, formalmente distinta e aparentemente saudável.
Por meio do cruzamento de registros de domínios de internet, documentos societários internacionais e bases de dados ambientais, a MONTAX identificou o Beneficiário Final da operação, mapeou multas ambientais relevantes e localizou reclamações recentes relacionadas ao atraso de pagamentos a produtores rurais.
As informações permitiram à instituição de pagamento classificar a operação como de risco elevado e implementar exigências adicionais de garantia antes de ampliar sua exposição financeira.
1. A Situação Inicial
No mercado de meios de pagamento direcionados aos setores de transporte e logística, parcerias com grandes indústrias agroalimentares podem representar operações de alto volume.
Uma instituição desse segmento pretendia avaliar a possibilidade de ampliar seus limites operacionais para uma empresa importadora e exportadora de proteína animal.
Decisões de crédito dessa dimensão, entretanto, exigem mecanismos rigorosos de prevenção de riscos criminais, cíveis, fiscais, ambientais e reputacionais.
2. O Problema Aparente
Os procedimentos convencionais de Know Your Customer (KYC) apresentavam uma dificuldade importante: o quadro societário da empresa não revelava claramente seus verdadeiros controladores.
Formalmente, a companhia era detida por uma LLC sediada na Flórida, nos Estados Unidos, administrada localmente por um representante legal que também atuava como advogado.
Embora a empresa se apresentasse publicamente como um dos maiores grupos de seu setor no país, a falta de transparência sobre seu Beneficiário Final representava um ponto crítico para o comitê de crédito da instituição.
3. A Complexidade Oculta
A investigação mostrou que a estrutura societária internacional não poderia ser analisada isoladamente.
O verdadeiro controlador relacionado à LLC possuía histórico relevante de dívidas fiscais, acusações envolvendo documentos fiscais falsos e utilização de interpostas pessoas em operações empresariais anteriores.
Outro elemento chamou particularmente a atenção.
Um frigorífico endividado e em recuperação judicial e uma nova empresa — justamente aquela que estava sendo submetida à diligência — operavam na mesma infraestrutura física.
Formalmente, eram empresas distintas.
Operacionalmente, entretanto, existiam elementos que justificavam uma investigação mais aprofundada sobre as relações entre elas.
4. A Necessidade de Inteligência
O cliente precisava ir muito além das certidões negativas associadas a um CNPJ relativamente recente.
Era necessário compreender:
- quem efetivamente comandava a operação;
- quais relações existiam entre a nova empresa e negócios anteriores;
- qual era a situação financeira do conjunto empresarial;
- quais passivos poderiam representar riscos indiretos;
- e quem era o verdadeiro Beneficiário Final da estrutura internacional.
Sem essas respostas, a instituição de pagamento poderia ampliar sua exposição financeira sem compreender adequadamente os riscos envolvidos.
5. A Abordagem da MONTAX
A equipe da MONTAX aplicou sua metodologia de Inteligência de Fontes Abertas (OSINT) e análise de dados jurídicos e corporativos, combinada a diretrizes de Conduta Empresarial Responsável.
A investigação incluiu:
- acesso a registros empresariais públicos no Estado da Flórida para identificar administradores e responsáveis pela LLC estrangeira;
- rastreamento da titularidade de domínios digitais e infraestrutura tecnológica;
- análise de vínculos societários;
- pesquisa em bases de fiscalização ambiental;
- consulta a registros públicos relacionados a consumidores, fornecedores e operações empresariais.
O objetivo era reconstruir a estrutura de controle para além do quadro societário formal apresentado pela empresa.
6. Os Principais Achados
A investigação corporativa identificou elementos relevantes para a avaliação do risco.
Identificação do Beneficiário Final
Documentos oficiais do registro empresarial norte-americano permitiram relacionar o controlador anteriormente envolvido em outras operações empresariais à LLC que controlava a empresa analisada no Brasil.
Integração Econômica
O domínio de internet utilizado pela nova empresa havia sido registrado e administrado por um funcionário ligado a outro frigorífico do mesmo núcleo empresarial, que havia encerrado recentemente suas operações e demitido centenas de trabalhadores.
Esse vínculo digital forneceu mais um elemento para compreender as relações existentes entre as empresas.
Passivo Ambiental
A investigação identificou autuações e multas emitidas por autoridades ambientais relacionadas ao lançamento de efluentes líquidos provenientes da atividade industrial diretamente em um rio sem tratamento adequado.
Risco de Inadimplência
Também foram encontradas reclamações recentes de produtores rurais que haviam fornecido cargas de gado e relatavam atraso no recebimento dos valores devidos.
Os atrasos indicados variavam entre aproximadamente 15 e 35 dias.
Indícios de Ocultação Patrimonial
O levantamento patrimonial identificou ainda a transferência de imóveis localizados em regiões valorizadas para um familiar jovem ligado ao representante legal da empresa.
O movimento foi considerado relevante para avaliação no contexto mais amplo da investigação patrimonial.
7. O Significado dos Achados
A análise indicava que a instituição não estava simplesmente diante de uma companhia recém-chegada ao mercado em fase de expansão.
Existiam conexões relevantes com operações empresariais anteriores, passivos fiscais e ambientais e uma estrutura societária que dificultava a identificação do verdadeiro controlador.
A coexistência de duas empresas no mesmo espaço físico — uma delas endividada e em recuperação judicial e a outra formalmente nova — tornou-se um elemento central da avaliação.
As multas ambientais e as reclamações de fornecedores também representavam sinais importantes para a análise da capacidade financeira e operacional da empresa.
8. Impacto Estratégico
Com base no Dossiê de Inteligência produzido pela MONTAX, o comitê de risco pôde classificar a operação como de Risco Elevado.
Foram recomendados mecanismos adicionais de mitigação, incluindo:
- exigência de garantias contratuais adicionais;
- participação da estrutura estrangeira nas garantias da operação;
- estabelecimento de limites de crédito mais rigorosos;
- utilização de contas de garantia — escrow accounts — para determinados pagamentos.
A inteligência obtida permitiu que a instituição tomasse uma decisão de crédito com uma visão muito mais ampla dos riscos existentes.
9. Aprendizados do Caso
Empresas formalmente diferentes podem compartilhar a mesma realidade operacional.
Quando uma companhia aparentemente saudável divide estrutura, pessoas, tecnologia ou instalações com outra organização em recuperação judicial, essa relação merece investigação.
Beneficiário Final é uma informação essencial.
Estruturas baseadas em LLCs, holdings ou sociedades estrangeiras não devem ser avaliadas apenas pelo nome da pessoa jurídica. É fundamental identificar quem exerce efetivamente o controle.
Informações ambientais também são informações financeiras.
Multas, autuações e problemas ambientais podem representar passivos relevantes e afetar diretamente a análise de crédito e risco.
Fornecedores podem funcionar como indicadores antecipados.
Atrasos recorrentes no pagamento de fornecedores primários podem representar um sinal de deterioração do fluxo de caixa antes que o problema apareça nas demonstrações formais.
10. Ações Necessárias
Situações complexas exigem mais do que o simples levantamento de certidões.
A MONTAX transforma dados societários, jurídicos, financeiros e reputacionais dispersos em inteligência para decisões empresariais mais fundamentadas.
A identificação do Beneficiário Final pode ser determinante para compreender quem realmente controla uma operação e quais riscos estão associados a ela.
Conheça o serviço de Devida Diligência de Integridade (KYC/KYP) da MONTAX e proteja os interesses da sua corporação.
SOBRE OS AUTORES
Marcelo Carvalho de Montalvão é Advogado criminalista especialista em Direito Penal Econômico e investigação de crimes financeiros. Diretor da Montax Inteligência, franquia de Inteligência Financeira & Investigações Corporativas para a Recuperação de Ativos, Consultoria de Risco, Compliance e Due Diligence com sede no Rio de Janeiro-RJ que já auxiliou centenas de escritórios de advocacia e departamentos jurídicos de corporações como The Coca-Cola Company (Atlanta), Petrobras S/A, PSA Group (Peugeot Citroën), Claro S/A, LG Eletronics, Kellog, Sonangol Oil & Gas e muitas outras marcas.
Autor do livro Inteligência & Indústria – Espionagem e Contraespionagem Corporativa.
Conecte-se com o Marcelo no Linkedin. Ouça-o no YouTube.
Envie um e-mail para montax@montaxbrasil.com.br